

Как сообщает Бизнес Журнал, по данным Росстата, совокупный оборот предприятий общественного питания в ЦФО за первое полугодие 2026 года достиг 1,31 трлн рублей + 6,2% к аналогичному периоду прошлого года. Однако июльский результат просел на 3% к июню, что переводит отрасль из фазы уверенного роста в состояние стагнации.
Москва задает масштаб, регионы — динамику
Основную выручку по-прежнему генерируют Москва и Подмосковье — 82,6% совокупного оборота ЦФО (62% и 20,6% соответственно). За полгода столичный рынок вырос на 7,5%, подмосковный — на 6,9%.
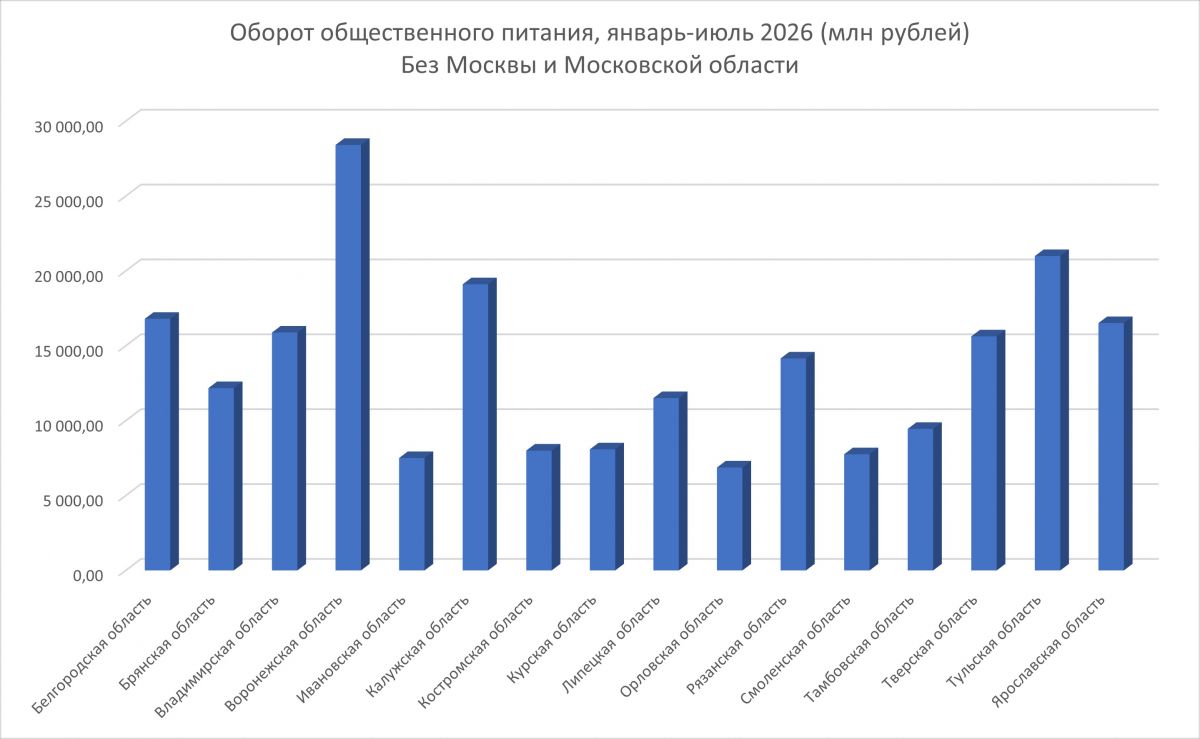
При этом абсолютным лидером по темпам роста оборота столица не является: ее номинально опережают Тульская (+111,2%), Рязанская (+109,5%) и Тамбовская (+107,7%) области. Взрывная статистика регионов с низкой базой лишь подчеркивает масштаб московского рынка. По абсолютному объему денег после Москвы и Подмосковья идут Воронежская (2,1%) и Тульская (1,6%) области. Остальные субъекты ЦФО распределились в узком коридоре от 0,5% до 1,5%. Замыкают рейтинг Смоленская и Орловская области с долей менее 0,6%.
Две трети областей округа показывают положительную динамику, однако карта деловой активности выглядит неоднородно. В Смоленской, Калужской, Тверской, Орловской, Ярославской и Ивановской областях зафиксировано падение оборота в диапазоне от 1,1% до 5,9%.
«Обед дорожает быстрее зарплаты»
Ключевая проблема отрасли — ножницы между ростом цен и доходов потребителей. По данным Росстата, в июне 2026 года ИПЦ был на 6,02% выше уровня июня 2025 года, а за первое полугодие цены в среднем выросли на 5,78% год к году.
«Номинальный рост денежной массы в отрасли обеспечен подорожанием блюд и сервиса. Если очистить статистику от инфляции, становится очевидно сокращение реальных трат граждан: жители ЦФО стали оставлять в кафе и ресторанах меньше денег, чем год назад. Оборот растет медленнее цен на услуги, а сами услуги общепита дорожают быстрее среднего по услугам. Обед в столовой или кафе в июле 2026 года стоил 619 рублей, плюс 11,6% за год, обед в ресторане — 1 598 рублей, плюс 12,2%, при среднем росте по услугам 9,2% и по продовольствию 3,9% по моему ряду из 524 позиций. Значит, в порциях отрасль падает сильнее, чем в рублях. Оборот делится на чек, и если чек вырос на 12%, а оборот, к примеру, на 8%, посещений стало меньше примерно на 4%. Гость ходит реже — вот единственное, что эти цифры означают», — отмечает Никита Малов, основатель и управляющий партнер аналитической компании ДОВОД.
«Сам по себе рост цен не означает улучшения положения бизнеса. Если ресторан повышает цены вслед за ростом себестоимости, он может сохранить номинальную выручку, но потерять объем спроса. В результате возникает неприятная комбинация: выручка растет, а экономика одной точки ухудшается. В 2026 году этот эффект особенно важно рассматривать на фоне общего роста потребительских цен. Для рынка сейчас гораздо важнее смотреть не просто на «оборот вырос на X%», а на три показателя одновременно: оборот в текущих ценах, оборот в сопоставимых ценах и количество транзакций/посещений», — комментирует Ирина Карапетова, доцент Финансового университета при Правительстве РФ.
Бум открытий на фоне охлаждения спроса
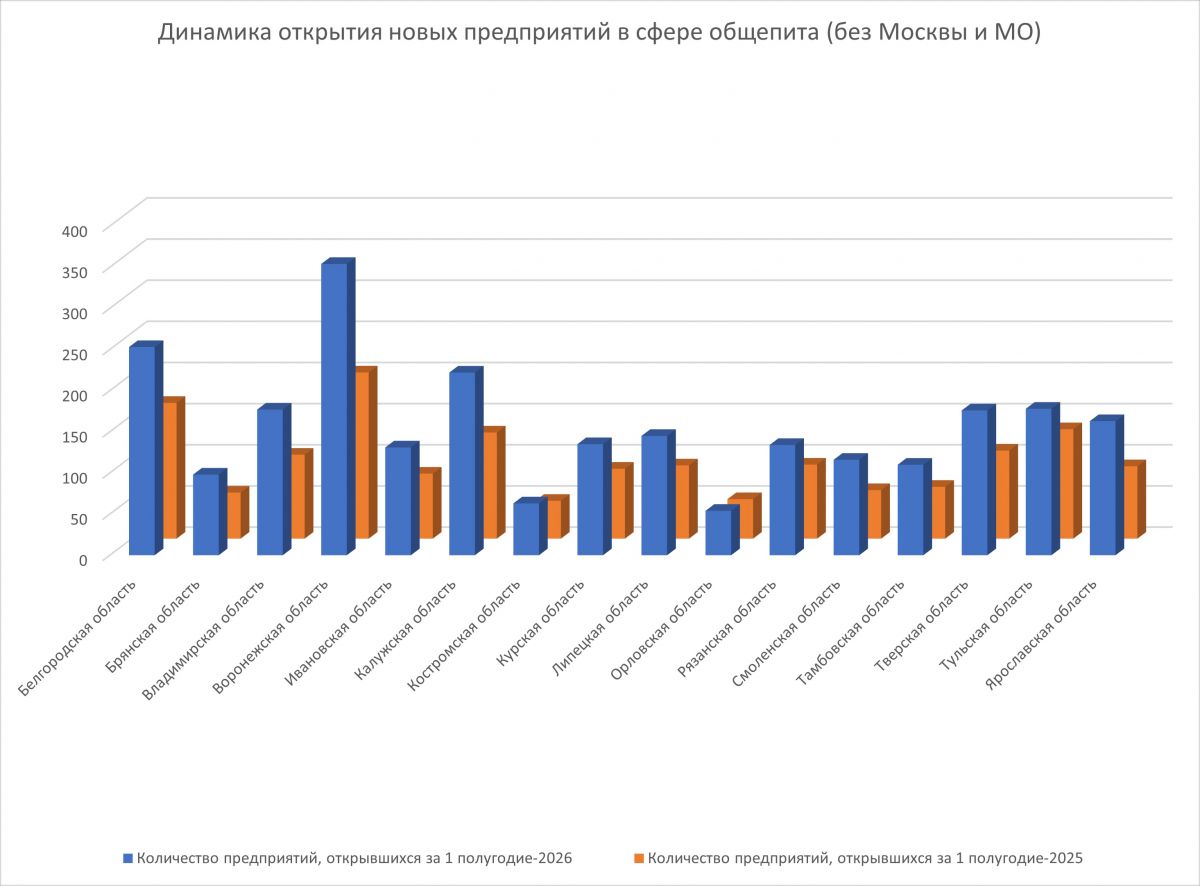
Парадоксальным образом на фоне стагнации спроса число новых заведений растет. За первое полугодие 2026 года количество открывшихся точек увеличилось на 51% по сравнению с аналогичным периодом прошлого года (данные Rusprofile). Лидерами по динамике открытий стали Белгородская (+51%, 253 новые точки) и Смоленская (+49%, 116 точек) области. Абсолютным лидером по количеству новичков — Воронежская область: 354 заведения, плюс 43% к первой половине 2025 года.
При этом риск закрытия для нового ресторана в Центральной России за год сократился более чем в четыре раза: если в первой половине 2025 года не пережили 39% открывшихся заведений, то по итогам января–июля 2026-го статистика банкротств снизилась до 9%.
Однако эксперты предупреждают: значительную часть прироста обеспечивают не классические рестораны, а смежные сервисы — доставка, продуктовые лавки, кулинарии. По
классификатору ОКВЭД они попадают в ту же категорию «Деятельность по предоставлению продуктов питания и напитков», хотя запустить такой проект несравнимо проще и дешевле, чем открыть полноценный зал.
«Необходимо рассматривать это как перестройку потребительской модели. Во-первых, ресторан стал конкурировать не только с рестораном. Еще несколько лет назад человек выбирал между кафе, рестораном и, условно, домашним ужином. Сейчас у него гораздо больше вариантов, включая доставку, готовую еду из супермаркета, кулинарию при ритейле, кофейни, фуд-холлы, convenience-форматы. Поэтому традиционный ресторан постепенно теряет монополию на функцию «накормить меня». Во-вторых, ресторанная инфляция воспринимается потребителем болезненнее. Рост цены на продукт в магазине можно компенсировать сменой бренда или покупкой меньшей упаковки. В ресторане же увеличение итогового счета воспринимается целиком. Если человек привык оставлять 1 500 рублей за визит, а теперь тот же сценарий стоит 2 000 рублей, он начинает задаваться вопросом: «А мне действительно нужен именно такой формат потребления?» — и переходит на более дешевые варианты. Именно поэтому сейчас особенно уязвим средний ценовой сегмент. В-третьих, выросла стоимость самой ресторанной экономики. В-четвертых, меняется отношение к походу в ресторан: он все больше становится не просто способом поесть, а покупкой впечатления. Отсюда парадокс — чем технологически доступнее становится доставка, тем больше традиционный ресторан должен продавать не еду, а опыт», — пишет Ирина Карапетова.
Куда движется рынок
«Охлаждение традиционного сегмента складывается из ножниц. Себестоимость идет вверх быстрее чека: говядина за год — плюс 15,5%, курица — плюс 13,4%, зарплата по стране — плюс 9,6%, и повар стоит столько же, сколько в соседнем заведении, плюс двадцать процентов. Чек при этом упирается в доход гостя, который вырос на те же 9,6%, то есть обед дорожает быстрее зарплаты. Ресторан режет либо маржу, либо частоту визитов, третьего варианта у него нет. Общепит теряет визиты, а гости у него те же, и вернуть визит дешевле, чем поднять чек. Доставка перетягивает повод, аудитория остается той же. Люди едят ту же еду, только дома, и платят за это кухне, а зал остается без работы. Заведение, построенное под посадку, содержит квадратные метры и официантов, которые в доставочной модели лишние, и конкуренцию проигрывает именно аренда зала, кухня тут ни при чем. С ужином в ресторане, кстати, картина мягче, плюс 8,8% за год, вечерний формат держит гостя лучше дневного», — отмечает Никита Малов.
Выход из положения эксперт видит в частоте: работают меньшая порция за меньшие деньги, подписка на обеды, зал, который днем работает как столовая, а вечером — как ресторан. Поднимать чек дальше некуда — доход гостя за ним уже отстал.
Ирина Карапетова добавляет, что традиционный общепит способен сохранить влияние в отдельных нишах. Доставка необходима там, где важны экономия времени, возможность заказать еду для нескольких человек, предсказуемость, акции и промокоды. Но она не может воспроизвести социальную и эмоциональную функцию: свидание, встреча с друзьями, семейный ужин вне дома, деловая встреча, празднование — здесь ресторан продает пространство, сервис, атмосферу.
«Управленческим KPI должны становиться не только выручка и средний чек, но и маржа по блюду, маржа по каналу, стоимость привлечения, частота повторного визита и прибыль на квадратный метр/час работы точки. Сложившуюся ситуацию можно описать как нормализацию и усложнение рынка после периода бурного роста. Потребитель не перестал есть вне дома. Он стал гораздо более избирательным в том, за что именно он готов платить. Конкуренция смещается на три уровня: цена → удобство → ценность впечатления. Доставка и готовая еда выигрывают там, где главным является удобство и цена. Традиционный ресторан сохраняет преимущество там, где способен предложить социальный опыт и эмоциональную ценность», — уверена Карапетова.
Среднему заведению без четкого позиционирования приходится сложнее всего. Снижение темпов оборота относительно инфляции — важный индикатор: механика «повысили цены — сохранили выручку» перестает быть достаточной. Следующий этап развития рынка будет определяться не столько ростом цен и количества точек, сколько производительностью существующих заведений, качеством клиентского опыта и способностью бизнеса управлять маржинальностью.